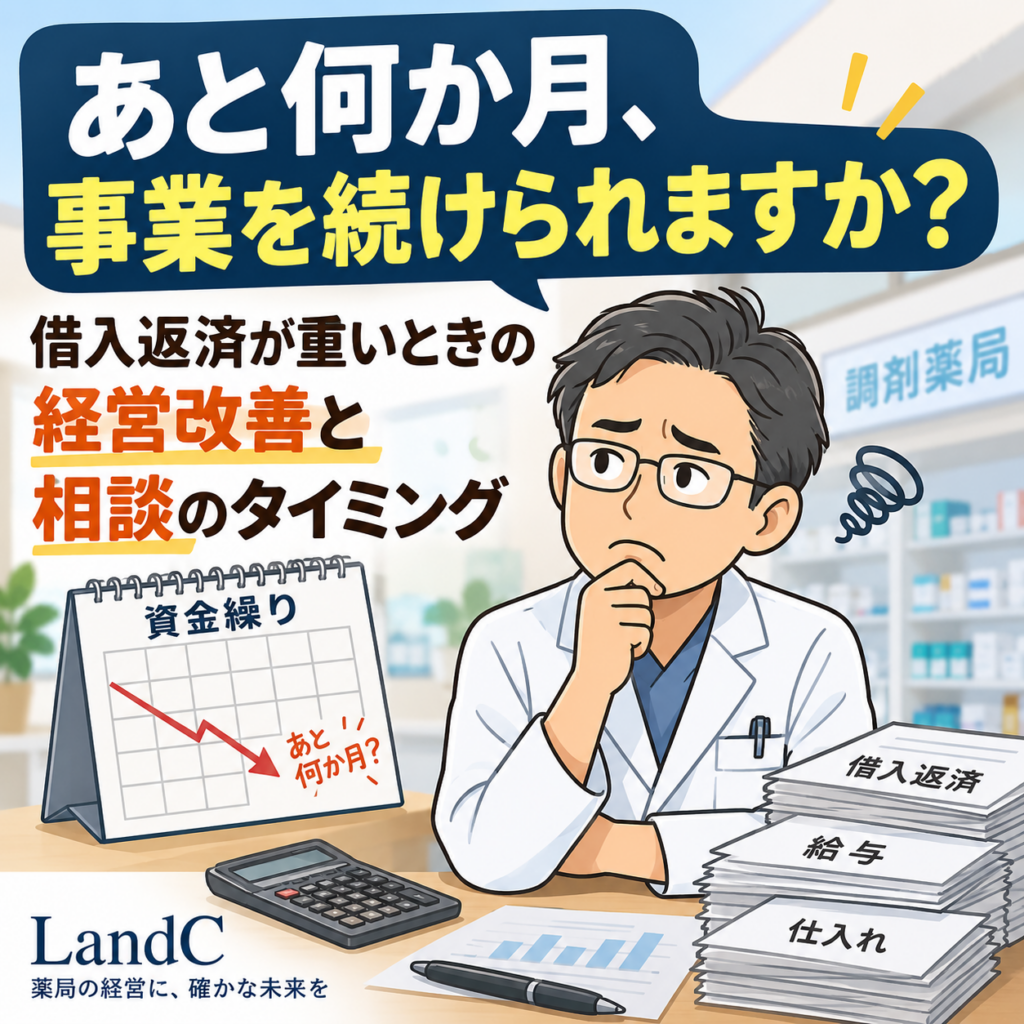
あと何か月、事業を続けられますか?借入返済が重いときの経営改善と相談のタイミング
この記事を読むとわかること
- 借入金の返済負担が重いとき、返済条件を見直すという選択肢があること
- 経営改善には、改善策だけではなく、それを実行するための「時間」が必要なこと
- 資金繰りが不安になったとき、どの段階で相談すればよいのか
借入金の返済負担が重い。
返済した後、手元にほとんどお金が残らない。
月末が近づくたびに、給与や医薬品の仕入代金などの支払いが気になる。
もし、そんな状態になっているのであれば、できるだけ早めに一度相談してください。
こんにちは。中小企業診断士・キャッシュフローコーチの梅﨑です。
薬局を運営した経験をもとに、現在は調剤薬局をはじめとする中小企業の経営改善支援を行っています。
借入金の返済負担が重くなっている場合、金融機関に相談して、毎月の返済額を抑えるなど返済条件を見直してもらえる可能性があります。
ただし、それだけで経営が良くなるわけではありません。
返済負担を軽くしている間に、本業の収益改善やコストの見直し、人員体制の見直しなどを進めて、会社そのものを立て直していく必要があります。
そして、その経営改善には時間がかかります。
だからこそ、資金が尽きてからではなく、まだ改善に使える時間が残っている段階で相談してほしい。
今回は、その話をしたいと思います。
返済条件を変えても、借入金そのものが減るわけではありません
金融機関との相談によって返済条件の変更が認められれば、毎月の元金返済額を抑えるなどして、資金繰りの負担を軽くできる場合があります。
ただし、返済条件を変更しても、それだけで会社の利益が増えるわけではありません。
借入元金そのものがなくなるわけでもありません。
あくまで、毎月会社から出ていく返済額を抑えて、資金繰りに余裕をつくるための方法です。
私は、返済条件の変更は、経営を改善するための時間をつくる方法だと考えています。
返済を待ってもらっている間に、会社を変える
返済負担が軽くなれば、それまで毎月ギリギリだった会社にも少しお金が残るようになります。
「これで何とかなる」と、ほっとする気持ちも分かります。
でも、本番はそこからです。
なぜ資金繰りが苦しくなったのでしょうか。
売上や粗利益が不足しているのか。
経費が多いのか。
今の事業規模に対して人員が多すぎるのか。
不採算の店舗や事業を抱えているのか。
原因を確認し、本業の収益改善やコストの見直しを進めなければなりません。
場合によっては、人員体制の見直しなど、痛みを伴う改革が必要になることもあります。
返済を待ってもらっている間に経営状態を改善できなければ、結局はまた同じ問題が起こります。
時間がたてば、金融機関から返済の正常化を求められることも考えなければなりません。
条件変更によってできた時間を、何に使うのか。
ここが大事です。
経営改善を始めるにも時間がかかります
経営が厳しくなったとき、専門家へ相談すれば、すぐに状況が変わるわけではありません。
まず、現在の売上や利益、借入金、資金繰りなどを確認します。
資金繰り表がなければ、これからどれだけお金が入り、どれだけ出ていくのかを整理するところから始めます。
そのうえで、何が経営を圧迫しているのかを確認し、改善策を考える。
必要であれば経営改善計画を作り、金融機関と調整する。
中小企業活性化協議会などの公的支援を利用するのであれば、そのための相談や手続きも必要になります。
今日相談して、来週には全部解決するような話ではありません。
その間も給与は払わなければなりません。
薬局であれば医薬品の仕入代金も必要です。
家賃や税金、社会保険料などの支払いも続きます。
つまり、経営改善には、改善策を考えて実行する時間だけではなく、その期間を会社が乗り切るための資金も必要なのです。
私は「少なくとも半年程度」を一つの目安にしています
では、どれくらいの余力が残っている段階で相談した方がよいのでしょうか。
私は、できれば少なくとも半年程度、可能であれば8〜9か月程度は事業を続けられる見通しがある段階で相談していただきたいと思っています。
これは、公的制度を利用するための条件ではありません。
私自身のこれまでの支援経験や、経営改善に関する研修などで学んできた内容を踏まえて、実務上の一つの目安として考えているものです。
調剤薬局であれば、レセプト請求によって今後入ってくるお金があります。
その一方で、医薬品の仕入代金、給与、社会保険料、家賃、税金、借入返済などが出ていきます。
こうした今後の入金と支払いを資金繰り表で確認したときに、
「現在の状況でも、少なくともあと半年程度は事業を続けられる」
という状態です。
それくらいの時間が残っていれば、現在の経営状態を確認し、改善策を考え、必要なら公的支援につなぎ、金融機関と調整していく余地も持ちやすくなります。
反対に、残された時間が短くなればなるほど、選べる方法は少なくなります。
相談が遅くなると、「改善」より「今月をどうするか」に追われます
実際に、相談の時期が遅く、十分な支援ができなかった経験があります。
薬局ではなく、介護事業者のケースでした。
支援を始めるために金融機関などと最初の打ち合わせをした頃には、すでに未払いがあり、主要な入金に関わる差押えが発生していました。
それでも何とか支援を進めようとしたのですが、その後さらに差押えが広がり、事業を継続するための資金そのものが回らなくなってしまいました。
結局、経営改善に取り組む以前の段階で、支援を続けること自体が難しくなりました。
また、月末の給与や支払いができなくなりそうな段階で相談につながるケースもあります。
その頃には、経営者本人や家族のお金をすでに事業へ入れていることも多いです。
それでも足りなければ、本来であれば手を付けたくなかった家族のお金まで一時的に事業へ回したり、周囲の方に協力をお願いしたり、支払いについて個別に相談したりしながら、何とか時間をつくらなければならない場合もあります。
そこまでして、ようやく経営改善に取り組める状態をつくることになります。
当然、経営者本人にもご家族にも大きな負担がかかります。
取引先など周囲の方にも協力をお願いすることになります。
しかも、ようやく立て直しに取り組み始めたところで、主要な取引先の業績悪化によって受注が大きく減るなど、さらに悪いことが重なる場合もあります。
資金に余力があれば耐えられたかもしれないことでも、ギリギリの状態では耐えられないことがあります。
だからこそ、できるだけ余力が残っている段階で動いてほしいのです。
資金繰りが気になり始めたら、早めに専門家へ相談する
会社を立て直すためには、数字を確認するだけでは足りないことがあります。
なぜ会社にお金が残らないのか。
どこを改善すれば収益が上がるのか。
どのコストを見直すのか。
現在の人員体制を維持できるのか。
借入返済や金融機関との調整をどうするのか。
そうしたところまで含めて考える必要があります。
特に調剤薬局の場合は、処方箋枚数だけを見ていても経営状態は分かりません。
技術料と薬剤料、人員配置、薬剤師などの人件費、医薬品の仕入れや在庫など、薬局特有の経営構造まで見ながら改善策を考える必要があります。
ですから、できれば資金繰りや金融機関対応だけでなく、調剤薬局の経営そのものを理解している専門家へ、早い段階で相談してほしいと思っています。
何から手を付ければよいのか分からない状態でも構いません。
資金繰り表がなくても、現在の数字を整理するところから始めればよいのです。
専門家費用について公的支援を受けられる場合もあります
「専門家に相談した方がよさそうだけれど、費用が心配だ」という方もいると思います。
こうした経営改善では、一定の要件を満たせば、専門家費用の一部について公的支援を受けられる制度があります。
現在の「経営改善計画策定支援」では、金融支援を伴う経営改善計画について、認定経営革新等支援機関による支援費用の一部を中小企業活性化協議会が負担します。
通常枠では、DD・計画策定支援費用の3分の2、上限200万円、伴走支援費用の3分の2、上限100万円が支援対象です。
ただし、会社の状況によって、この制度を利用するのがよいのか、中小企業活性化協議会につなぐのがよいのか、それとも別の方法で進めるのがよいのかは変わります。
中小企業活性化協議会では、再生計画の策定や、リスケジュールなどの返済条件変更について金融機関との調整を行う支援も実施しています。
制度に会社を無理に当てはめるのではなく、まず会社の状態を確認して、そのうえで使える支援を選ぶ。
その順番で考えた方がよいと思います。
資金繰り表があるなら、「あと何か月持つか」を確認する
すでに資金繰り表を作っているのであれば、一度先まで見てみてください。
今の売上や入金が続いたとして、現在の支払いを続けた場合、あと何か月事業を継続できるでしょうか。
半年以上あるのか。
それとも3か月後には資金が足りなくなるのか。
ここが分かれば、動くべき時期も見えやすくなります。
一方で、
「資金繰り表を作っていない」
「作り方が分からない」
「そもそも、あと何か月持つのか分からない」
という方もいると思います。
その場合は、資金繰り表を自分で完成させてから相談する必要はありません。
分からないのであれば、その段階で相談してください。
現在の預金残高や借入返済、これから入ってくるお金と出ていくお金を整理して、まず「あとどれくらい事業を続けられるのか」を確認するところから始めればよいのです。
もう2〜3か月しか持たないなら、なおさら急いでください
ここまで、「できれば半年程度は余力がある段階で」と書いてきました。
では、もう2〜3か月しか資金が持たない会社は、相談しても仕方がないのでしょうか。
そうではありません。
むしろ、一刻の猶予もない状態です。
毎月、給与や医薬品の仕入代金などの支払いに苦労している。
月末になるたびに、どこからお金を用意するのか考えている。
そこまで来ているのであれば、選択肢はかなり限られている可能性があります。
それでも、まだ打てる手が残っているかもしれません。
ですから、その段階なら、なおさらすぐに相談してください。
早く相談する意味は、不安をあおるためではありません。
経営改善に使える時間と、選べる方法をできるだけ残すためです。
借入金の返済負担が重い。
返済すると手元にほとんどお金が残らない。
月末の給与や医薬品の仕入代金の支払いが気になる。
もし、そんな状態になっているのであれば、まだ支払いができているうちに一度ご相談ください。
資金繰り表がなくても構いません。
現在の数字を整理しながら、まずあとどれくらい事業を続けられるのかを一緒に確認します。
そのうえで、返済条件の見直しが必要なのか、本業の改善を優先すべきなのか、公的な支援を利用できるのかを考えていきます。
本当にお金がなくなってからではなく、「このままだと数か月先が厳しくなるかもしれない」と感じたところで動く。
その方が、経営改善に使える時間と選択肢を残しやすくなります。
前後の記事
コメントを書くにはログインが必要です